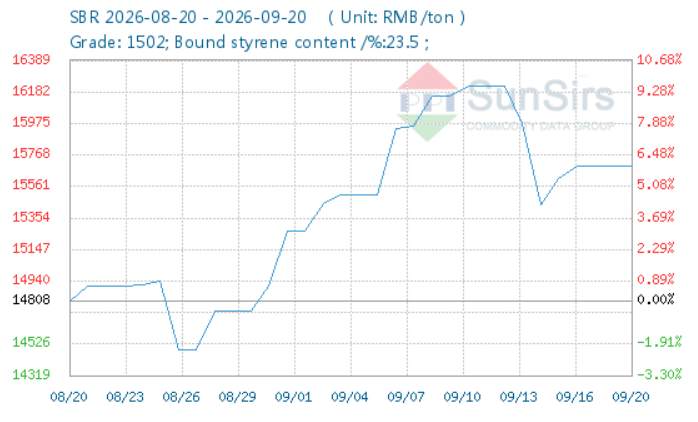
自9月初以来,国内苯乙烯-丁二烯橡胶(SBR)市场先上涨后下跌,价格在较高水平上波动。月初时,受原油和丁二烯价格的影响,华东地区的SBR价格从15,266元人民币/吨上升至16,216元人民币/吨,涨幅为6.22%。不过到了月中旬,由于下游市场对高价格的抵制,再加上轮胎制造商在两大节日来临之前削减了产量,市场上的交易仅限于满足即时需求的少量订单。因此,价格从16,216元人民币/吨下降到了15,691元人民币/吨,降幅为3.24%。
丁二烯和苯乙烯的原材料价格起初有所下降,但随后又上升,整体呈上涨趋势。这一成本上的支撑使得SBR的价格能够保持在较高水平。由于裂解装置的维护以及原油价格的变化,丁二烯的价格在月初有所上升,但随着维护工作逐步完成、港口库存增加,其价格又在月中有所回落。在苯乙烯方面,生产装置的重新启动使得该行业的开工率回升至约66%,而较低的港口库存也为价格提供了支撑。根据SunSirs商品分析系统的数据,截至9月20日,丁二烯的价格为13,833元人民币/吨,较月初的13,333元人民币/吨上涨了3.75%;不过这一数值仍比当期的最高价14,833元人民币/吨低6.74%。截至9月20日,苯乙烯的价格为10,230元人民币/吨,较月初的9,460元人民币/吨上涨了8.14%。
那些已经完成维护的SBR生产装置陆续重新开始运转,这使得整个行业的开工率上升,供应量也随之增加;不过,目前的库存水平仍处于适中状态,暂时还没有因库存积压而带来的压力。
下游轮胎的产量有所下降,因此无法为SBR提供足够的支撑。截至9月11日,国内半钢轮胎的开工率为65.53%,而全钢轮胎的开工率为63.53%。半钢轮胎的库存周转期为44.7天,全钢轮胎则为36.4天,这反映出商用车和乘用车领域的需求较为疲软。尽管轮胎制造商普遍宣布将价格上调2%至5%,但高昂的原材料成本仍在挤压着企业的利润空间。因此,各工厂仅会根据自身即时需求来采购物资,不愿主动补充库存,这就导致旺季的业绩未能达到预期水平。
从未来趋势来看,短期内,地缘政治因素仍会支撑国际原油价格,进而为苯乙烯-丁二烯橡胶的价格提供支撑。不过,由于下游轮胎行业的运营状况难以迅速好转,且需求方面也缺乏持续的动力,预计苯乙烯-丁二烯橡胶的价格将继续在特定范围内波动。
(来源:世界橡胶组织)
【版权声明】本网部分文章、图片,来源于网络,版权归原作者所有。秉承互联网开放、包容的精神,本网欢迎各方(自)媒体机构转载、引用本网原创内容,但要严格注明来源“中国天然橡胶协会”;同时,本网尊重与保护知识产权,如发现本网站文章存在版权问题,烦请将版权疑问、版权证明、联系方式发邮件至trxjxh@cnraw.org.cn,我们将第一时间核实处理。
 京ICP备2020032379号-1