9月23日,欧亚经济委员会内部市场保护司发布第2026/514/AD44号公告,对泰国、越南新充气橡胶轮胎作出反倾销终裁披露,建议征收为期五年的反倾销税。多家中国胎企的海外工厂被列入其中,泰越基地面向欧亚市场的出口业务面临新的成本压力。
多家海外工厂被纳入
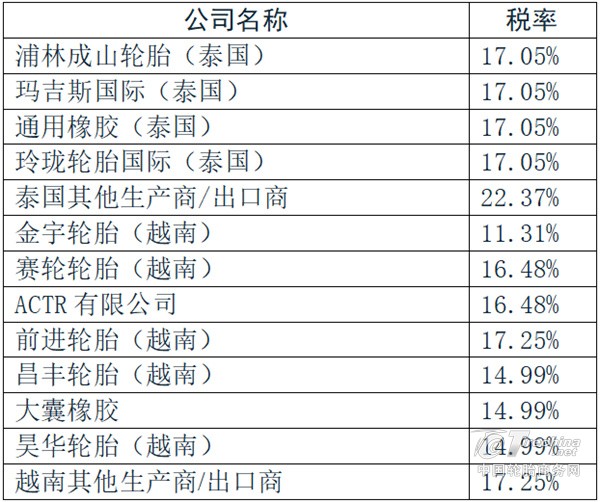
此次涉案产品为轮辋直径17.5至24.5英寸的新充气橡胶轮胎,用于卡车、公共汽车、拖车等车辆,并非覆盖全部轮胎品类。泰国方面,浦林成山、玛吉斯、通用、玲珑相关工厂的拟议税率均为17.05%,其他生产商及出口商为22.37%;越南方面,金宇为11.31%,赛轮及ACTR为16.48%,前进为17.25%,昌丰、大囊橡胶、昊华为14.99%,其他生产商及出口商为17.25%。目前公告提出的是征税建议,实际实施安排仍需关注后续正式决定。
压力从报价传向订单
欧亚经济联盟此前已对中国原产载重轮胎征收14.79%至35.35%的反倾销税,并将措施延长至2026年11月13日。此次泰越产品也面临征税,进一步压缩了相关企业通过不同生产基地服务这一市场的选择空间。
一旦措施落地,进口环节的新增税负将进入厂商与渠道的议价过程。提价可能削弱价格竞争力,降价分担则会挤压利润;若订单减少,海外工厂还需调整排产、寻找替代市场。不过,影响程度取决于各企业对欧亚市场的销售依赖、产品结构及渠道议价能力,不能仅凭税率判断经营损失。
海外扩张需要重算细账
中国轮胎商务网(tirechina.net)认为,这起案件提醒行业,海外建厂同样需要持续评估贸易政策风险。新增产能若高度依赖少数出口市场,目的地政策一变,原有的成本和回报测算就可能失效。
应对眼前变化,企业需要做好应诉及成本、交易资料管理,结合税率变化与客户协商报价和供货安排。长期来看,应将市场开发与产能建设同步推进,降低单一市场依赖;新项目也要把潜在贸易救济税负纳入测算,避免仅凭当前关税优势作出投资决定。
对商用车轮胎而言,耐磨、节油、可翻新能力及售后服务,都是争取客户的重要筹码。把车队每公里的用胎成本做低,才能为合理定价提供更多支撑,也让海外业务在税负变化时保有调整余地。
(来源:中国轮胎商务网)
【版权声明】本网部分文章、图片,来源于网络,版权归原作者所有。秉承互联网开放、包容的精神,本网欢迎各方(自)媒体机构转载、引用本网原创内容,但要严格注明来源“中国天然橡胶协会”;同时,本网尊重与保护知识产权,如发现本网站文章存在版权问题,烦请将版权疑问、版权证明、联系方式发邮件至trxjxh@cnraw.org.cn,我们将第一时间核实处理。
 京ICP备2020032379号-1