米其林在三季度经营沟通会上,披露了2026 年前三季度乘用车及轻卡轮胎渠道出货(sell-in)的市场表现。全球整体大盘维持平稳,原配市场小幅回落,替换市场形成对冲;各大区域走势差异显著。放在当前轮胎行业大周期下,这份数据也折射出全球轮胎产业正在经历的结构性调整。
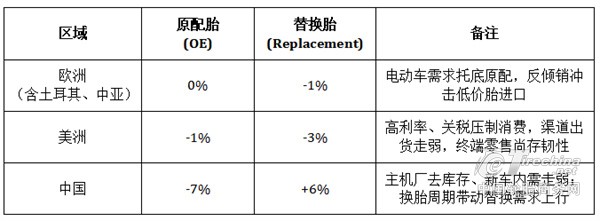
米其林披露数据显示,2026 年 1–9 月全球乘用车、轻卡轮胎渠道出货同比持平:原配胎(OE)同比下滑 1%,替换胎市场同比上涨 1%,原配板块的减量基本被替换市场增量抵消。
分区域核心数据:
欧洲市场:政策双向拉扯,本土制造持续承压
欧洲原配市场同比持平,短期支撑来自电动车需求放量,叠加部分国家购车补贴政策。但行业长期矛盾并未缓解:亚洲进口整车持续涌入,挤压本土车企产能,这也是欧洲头部轮胎企业原配业务很难大幅增长的核心原因。
替换端下滑1%,Q3 下滑提速,直接导火索是欧盟对华轮胎反倾销措施落地,低价进口货源收缩。
欧洲替换市场过去多年高度依赖高性价比进口胎供给,政策壁垒抬升之后,区域内低价货源缺口显现,本土品牌、海外高端品牌迎来份额置换窗口,但短期会带来渠道库存、拿货成本波动,欧洲替换市场低价赛道竞争逻辑已经改写。
美洲市场:消费端压力凸显,市场分层加剧
美洲原配同比- 1%、替换渠道出货同比 - 3%。关税推高整车价格、高利率、燃油成本,持续压制居民消费意愿。
一个值得行业关注的信号:渠道出货(sell-in)下滑,但终端零售(sell-out)需求韧性还在;市场结构上中端品牌承压,高端和低价两头走强。
美洲是全球替换胎体量最大的单一市场之一,过去几年大量低价进口轮胎涌入,现在关税调整倒逼渠道重新选品。市场正在从“价格内卷” 转向分层竞争:追求品质的用户稳定选择高端品牌,价格敏感群体继续锁定低价产品,中端产品的生存空间被双向挤压,这个分化趋势预计还会延续。
中国市场:原配、替换走出完全相反行情
国内原配胎前三季度同比下滑7%。一方面主机厂主动去库存,另一方面新车购置补贴退坡,国内燃油车、新能源车的内需增长乏力。但国内整车出口(混动、纯电车型)持续冲高,创下历史新高,形成 “国内内需弱、海外出口强” 的割裂格局。
替换市场表现亮眼,前三季度累计同比+ 6%。核心驱动是前些年国内新车销量高峰的车辆陆续进入换胎周期,形成确定性替换红利;三季度前期偏高的低价轮胎库存逐步消化,需求回归常态。
这也是当前国内轮胎行业最核心的特征:原配赛道跟随新车大盘,增长天花板明显;替换市场成为本土轮胎企业稳定的基本盘。
国内轮胎企业现阶段的战略重心也在切换:原配业务跟着车企出海,配套海外整车产能;国内市场深耕替换渠道,发力下沉市场、门店渠道建设。同时国内替换市场低价胎库存周期波动,也会直接影响中小轮胎厂开工节奏和订单节奏。
放眼全球,乘用胎总量已经进入低增长阶段,很难再现过去的高增速,行业增长机会正从总量红利转向结构性红利,替换市场权重持续抬升,原配业务跟随汽车产能转移、区域贸易政策波动而震荡。
贸易壁垒已经成为影响轮胎区域流向的关键变量,反倾销、关税政策正在重构全球轮胎贸易路线,过去“低价轮胎跨区域流通” 的模式持续受限,出口企业需要重新布局海外本地化产能、开拓新兴市场渠道。
市场分层化是全球共同趋势,不管欧洲、美洲还是国内,高端、平价两个赛道需求稳定,中端品牌竞争压力持续加大,品牌定位、渠道能力的重要性已经远超单纯的价格竞争。
对于国内轮胎企业来说,当下主要抓住两条主线,一方面依托国内换胎周期红利稳住替换基本盘,另一方面绑定中国新能源整车出口浪潮,配套出海,挖掘海外原配增量,这也会是未来几年行业最重要的增长方向。
(来源:中国轮胎商务网)
【版权声明】本网部分文章、图片,来源于网络,版权归原作者所有。秉承互联网开放、包容的精神,本网欢迎各方(自)媒体机构转载、引用本网原创内容,但要严格注明来源“中国天然橡胶协会”;同时,本网尊重与保护知识产权,如发现本网站文章存在版权问题,烦请将版权疑问、版权证明、联系方式发邮件至trxjxh@cnraw.org.cn,我们将第一时间核实处理。
 京ICP备2020032379号-1